Domain kapitalgewinnsteuer.de kaufen?
Wir ziehen mit dem Projekt
kapitalgewinnsteuer.de um.
Sind Sie am Kauf der Domain
kapitalgewinnsteuer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kapitalgewinnsteuer.de kaufen?
Bei welchem Einkommen welcher Steuersatz?
Bei welchem Einkommen welcher Steuersatz? Kannst du mir bitte genauer erklären, auf welches Einkommen und welche Steuersätze du dich beziehst? Es gibt verschiedene Arten von Steuern, wie Einkommensteuer, Mehrwertsteuer, Körperschaftssteuer usw. Jede Steuer hat ihre eigenen Einkommensgrenzen und Steuersätze. Möchtest du Informationen zu einem bestimmten Land oder einer spezifischen Steuerart? Je nachdem kann ich dir genauere Informationen geben. **
Welcher Steuersatz bei 50000 Euro Einkommen?
Welcher Steuersatz bei 50000 Euro Einkommen? Der Steuersatz für 50000 Euro Einkommen hängt vom jeweiligen Steuersystem des Landes ab. In Deutschland würde man beispielsweise den progressiven Steuersatz anwenden, der je nach Einkommenshöhe variiert. Es ist wichtig zu beachten, dass Steuersätze sich ändern können und auch abhängig von verschiedenen Faktoren wie Familienstand und Steuerklasse sind. Um den genauen Steuersatz für 50000 Euro Einkommen zu ermitteln, sollte man die aktuellen Steuergesetze und -tabellen des entsprechenden Landes konsultieren. **

Ähnliche Suchbegriffe für Unterhaltsrechtlich-relevantes-Einkommen-bei
Top-Angebote
Produkte zum Begriff Unterhaltsrechtlich-relevantes-Einkommen-bei:
-
Die Reichweite des Wertverwsserungsschutzes nach 255 Abs. 4 AktG bei bezugsrechtslosen Kapital, Fachbücher von Jasmin Atta-SchumacherDer Umfang des Wertverwässerungsschutzes bei Aktiengesellschaften barg bereits vor dem Zukunftsfinanzierungsgesetz offene Fragen. Mit der Neufassung des § 255 AktG gehen weitere Detailfragen zu Tatbestand und Rechtsfolgen sowie zu einer denkbaren Extension oder Reduktion des Anwendungsbereichs einher. Diesen Fragen widmet sich die Autorin. Dabei profitiert die Arbeit von einer Analyse der Rechtslage auch vor dem Zukunftsfinanzierungsgesetz, die eine Verständniskulisse für die Neuregelung schafft. Die Autorin beleuchtet die Tatbestandsvoraussetzungen und Rechtsfolgen des § 255 AktG nicht nur abstrakt, sondern verdeutlicht die Auswirkungen der Norm an konkreten praxisrelevanten Kapitalmassnahmen.94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
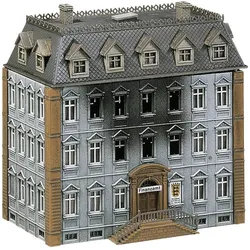
Faller Brennendes FinanzamtEin Klassiker, den viele kennen: das Brennende Finanzamt. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator und einem Brandflackern ausgestattet werden.37,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nacherhebung von Abgaben, Fachbücher von Niklas FreundDie Nacherhebung aufkommensstarker Steuern wie der Einkommen-, Umsatz- und Körperschaftsteuer bereitet regelmässig keine besonderen Schwierigkeiten, da mit §§ 172 ff. AO spezielle Korrekturvorschriften für Steuerbescheide zur Verfügung stehen. Schwieriger ist hingegen die Nacherhebung von Abgaben, die nicht dem Anwendungsbereich dieser Vorschriften unterfallen, insbesondere von Kommunalabgaben. Die Kommunalabgabengesetze der Länder verweisen überwiegend auf §§ 130 f. AO. Da diese Regelungen jedoch am allgemeinen Verwaltungsverfahrensrecht (§§ 48 f. VwVfG) ausgerichtet sind und die Besonderheiten des Abgabenrechts nur begrenzt berücksichtigen, ergeben sich unter anderem folgende Fragen: Muss der ursprüngliche Bescheid korrigiert werden oder kann der Fehlbetrag durch einen weiteren, neben den Erstbescheid tretenden Abgabenbescheid (Ergänzungsbescheid) geltend gemacht werden? Und in welchem Umfang kann sich der Abgabenschuldner auf sein Vertrauen in die Bestandskraft des dem Grunde nach belastenden Abgabenbescheids berufen? Die Arbeit untersucht diese Fragen, die von Verwaltungs- und Finanzgerichten unterschiedlich beantwortet werden, und verbindet dabei allgemeine dogmatische Grundlagen des Verwaltungsrechts mit den Besonderheiten des Kommunalabgaben- und Steuerrechts.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
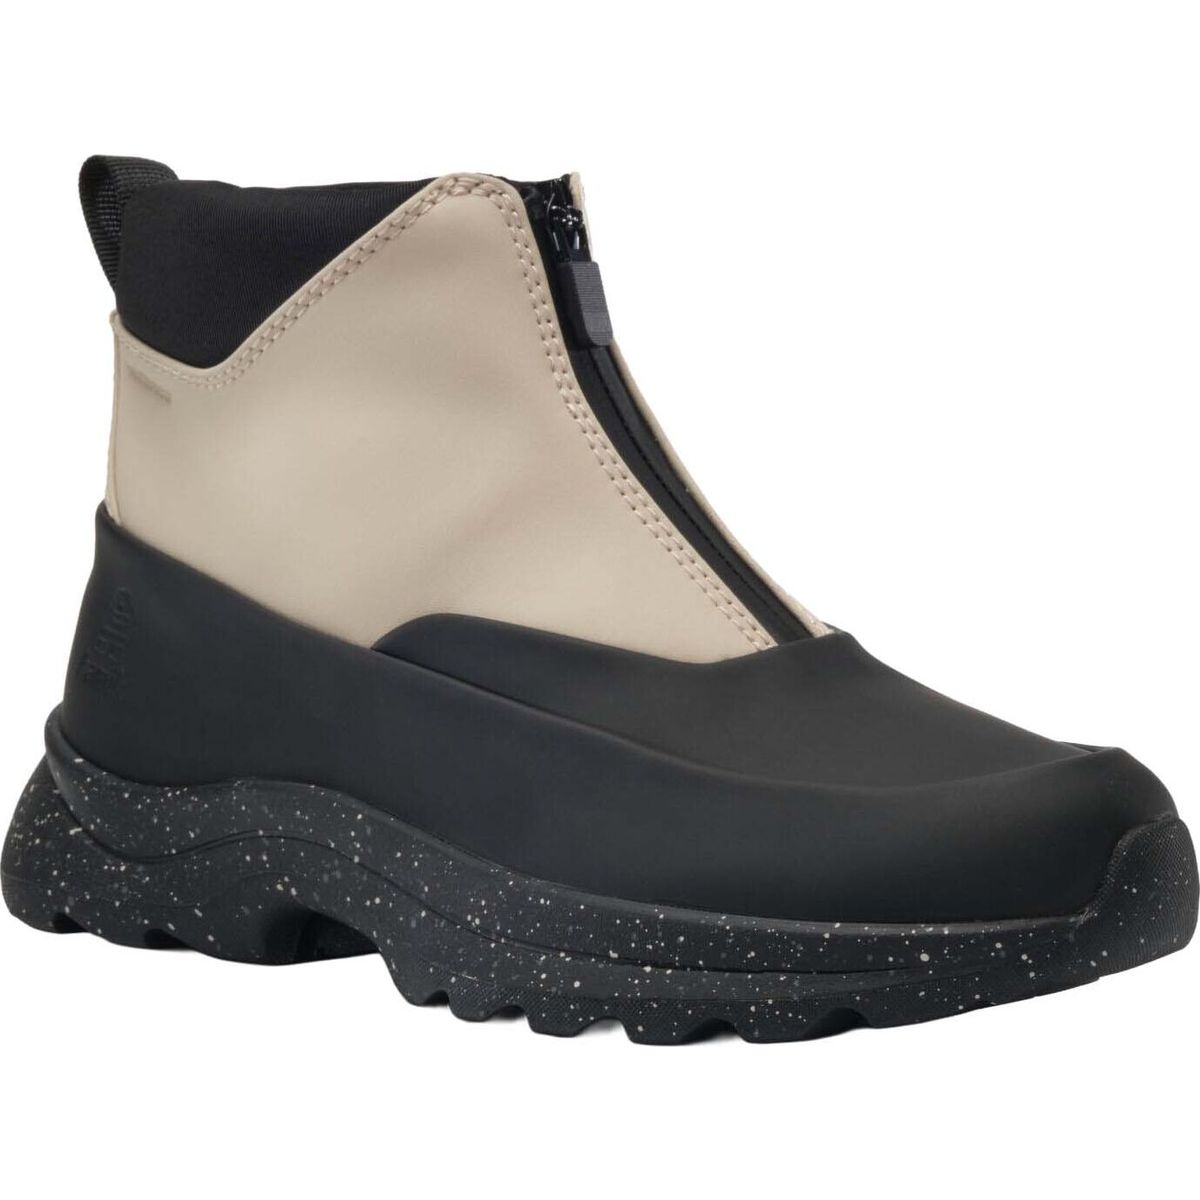
Kamik Eclipsez beige (BEI) 41 NK2359N-BEI-41Die Eclipse Z Stiefel von Kamik sind die perfekte Wahl für Damen, die Wert auf Funktionalität und Stil legen. Diese lässigen Stiefel sind ideal für urbane Abenteuer, den Alltag und Reisen. Hergestellt aus hochwertigem, wasserdichtem Kunstleder, bieten sie optimalen Schutz vor Feuchtigkeit, während die innovative DriDefense-Membran das Eindringen von Wasser und Schnee zuverlässig verhindert. Das feuchtigkeitsableitende Futter aus Jersey-Strick sorgt für zusätzlichen Komfort und hält die Füße angenehm trocken. Ein praktischer wasserdichter Reißverschluss an der Vorderseite ermöglicht ein einfaches An- und Ausziehen, was besonders an hektischen Tagen von Vorteil ist. Die robuste Grip XT Außensohle ist mit selbstreinigenden Stollen ausgestattet, die maximale Traktion auf winterlichen und rutschigen Oberflächen gewährleisten, ohne dass sich Schnee in den Rillen ansammelt. Mit ihrer Mid Cut Schafthöhe bieten die Eclipse Z Stiefel den perfekten Mix aus Schutz und Flexibilität. Diese Stiefel sind nicht nur funktional, sondern auch stilvoll und vielseitig, was sie zu einem unverzichtbaren Begleiter für herbstliche Unternehmungen, Spaziergänge in Stadtparks und saisonale Festivals macht. Produktdetails Konstruktion: Mid Cut Optimal für: Freizeit Alltag Reisen Gemacht für: Damen Verschluss: Frontreißverschluss Obermaterial aus wasserdichtem Kunstleder mit DriDefense-Membran: Vegane Materialien, die Feuchtigkeit abhalten. Feuchtigkeitsableitendes Futter aus Jersey-Strick: Für noch mehr Gemütlichkeit. Wasserdichter Reißverschluss vorne: Ermöglicht ein einfaches Ein- und Aussteigen. Materialien: Außenmaterial: W.NYLN UPPER BT Futter: Feuchtigkeitsableitendes Jersey-Futter, Wasserdichter Reißverschluss für leichtes An- und Ausziehen, wasserdichter DriDefense Membran Eigenschaften: wasserdicht, wasserabweisend Innen/Zwischensohle: Herausnehmbare EVA-Einlegesohle Aussensohle: Synthetischer Gummi Technologien und Herstellungsverfahren DriDefenseUnsere firmeneigene wasserdichte Membran verhindert das Eindringen von Wasser und Schnee und hält die Füße trocken, egal wohin die Reise geht. Grip XTDie Außensohle ist mit selbstreinigenden Stollen ausgestattet, die verhindern, dass sich Schnee in den Rillen ansammelt, und für maximale Traktion im Winter sorgen.94,55 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Welche Steuer bei welchem Einkommen?
Welche Steuer bei welchem Einkommen? Dies hängt von verschiedenen Faktoren ab, wie dem Einkommen selbst, dem Familienstand, der Steuerklasse und anderen steuerlichen Abzügen. In Deutschland gibt es beispielsweise die Einkommensteuer, die je nach Höhe des Einkommens in verschiedene Steuerklassen eingeteilt ist. Zudem können auch noch andere Steuern wie die Mehrwertsteuer, die Grundsteuer oder die Kapitalertragssteuer anfallen, je nach Art des Einkommens oder des Vermögens. Es ist daher wichtig, sich über die jeweiligen Steuergesetze und -sätze zu informieren, um die passende Steuer für das jeweilige Einkommen zu ermitteln. **
-
Ist Einkommen dasselbe wie Gewinn?
Ist Einkommen dasselbe wie Gewinn? Einkommen bezieht sich auf die Gesamteinnahmen, die eine Person oder ein Unternehmen aus verschiedenen Quellen wie Löhnen, Gehältern, Zinsen und Dividenden erhält. Gewinn hingegen ist der Überschuss, der bleibt, nachdem alle Kosten und Ausgaben abgezogen wurden. Während Einkommen die Gesamteinnahmen vor Abzug von Ausgaben darstellt, ist Gewinn das Ergebnis nach Abzug aller Kosten. Daher sind Einkommen und Gewinn nicht dasselbe, da Gewinn spezifischer auf den finanziellen Erfolg eines Unternehmens oder einer Person hinweist. **
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Ist Gewinn gleich zu versteuerndes Einkommen?
Nein, Gewinn ist nicht gleich zu versteuerndes Einkommen. Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens oder einer Person verbleibt. Zu versteuerndes Einkommen hingegen bezieht sich auf das Einkommen, das nach Abzug von bestimmten steuerlichen Freibeträgen und Abzügen für das zu versteuernde Einkommen übrig bleibt. Es gibt also Unterschiede in der Berechnung und Definition von Gewinn und zu versteuerndem Einkommen. Letztendlich wird das zu versteuernde Einkommen als Grundlage für die Berechnung der Einkommensteuer herangezogen. **
Welcher Steuersatz wird auf Einkommen aus Kapitalanlagen angewendet?
Der Steuersatz auf Einkommen aus Kapitalanlagen hängt von der Art der Kapitalanlage und der Höhe des Einkommens ab. In Deutschland beträgt der Steuersatz für Kapitaleinkünfte in der Regel 25%, kann aber je nach individueller Situation variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um den genauen Steuersatz für Kapitaleinkünfte zu ermitteln. **
Wie kann man den Steuersatz für Einkommen berechnen?
Der Steuersatz für Einkommen wird basierend auf dem zu versteuernden Einkommen und dem jeweiligen Steuertarif berechnet. Zuerst wird das zu versteuernde Einkommen ermittelt, dann wird der entsprechende Steuersatz aus der Steuertabelle abgelesen. Schließlich wird das zu versteuernde Einkommen mit dem Steuersatz multipliziert, um die Steuerlast zu berechnen. **
Top-Angebote
Produkte zum Begriff Unterhaltsrechtlich-relevantes-Einkommen-bei:
-
Unterhaltsrechtlich relevantes Einkommen bei Selbständigen, Fachbücher von Friedrich Strohal, Jens LangeheineZum Werk Die Zahlung des Ehegattenunterhalts führt im Fall einer selbständigen Tätigkeit des Unterhaltschuldners regelmässig zu nicht unerheblichen Problemen. Der vorliegende Band in der Reihe C.H.BECK Familienrecht zielt deshalb darauf ab, die üblicherweise in Betriebswirtschaft und Bilanzrecht nicht sehr erfahrenen Familienrichter und Fachanwälte für Familienrecht eingehend über alle Fragen der Einkommensermittlung Selbständiger zu informieren. Inhalt: - Das Einkommen - Die Bewertung von Einkommen und Vermögen aus unterhaltsrechtlicher Sicht - Die Bewertung von Einkommen und Vermögen aus sozialhilferechtlicher Sicht - Steuern und Vorsorgeaufwendungen - Brutto-Netto-Berechnung nach dem Einkommensteuerrecht - Vorteile auf einen Blick - Praxisnah an der Schnittstelle von Unterhaltsrecht, Steuerrecht und Betriebswirtschaft mit hilfreichen Tabellen und Mustern - Illustriert anhand von Berechnungsbeispielen aus Bilanzen Zur Neuauflage: Die Neuauflage bringt das Werk auf den aktuellen Stand der Rechtsprechung und Gesetzgebung. Zielgruppe: Für die Rechtsanwaltschaft mit Interessenschwerpunkt Familienrecht, Fachanwaltschaft für Familienrecht und/oder Steuerrecht sowie Steuerberatungen, daneben natürlich auch Familienrichter und Familienrichterinnen aller Instanzen.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heini Kaufeld - Ohnsorg Theater: Kein Auskommen mit dem Einkommen [VHS] - Preis vom 27.10.2026 13:04:29 hAudienceRating : Freigegeben ohne Altersbeschränkung, Binding : VHStape, Label : Ohnsorg Theater : Kein Auskommen mit dem Einkommen [VHS], Format : pal, medium : VHStape, releaseDate : 1994-10-18, runningTime : 120 minutes, theatricalReleaseDate : 1966-02-06, writers : Henry Vahl, Edgar Bessen, Fritz Wempner, actors : Edgar Bessen, Henry Vahl, Heidi Kabel, directors : Heini Kaufeld1,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Reichweite des Wertverwsserungsschutzes nach 255 Abs. 4 AktG bei bezugsrechtslosen Kapital, Fachbücher von Jasmin Atta-SchumacherDer Umfang des Wertverwässerungsschutzes bei Aktiengesellschaften barg bereits vor dem Zukunftsfinanzierungsgesetz offene Fragen. Mit der Neufassung des § 255 AktG gehen weitere Detailfragen zu Tatbestand und Rechtsfolgen sowie zu einer denkbaren Extension oder Reduktion des Anwendungsbereichs einher. Diesen Fragen widmet sich die Autorin. Dabei profitiert die Arbeit von einer Analyse der Rechtslage auch vor dem Zukunftsfinanzierungsgesetz, die eine Verständniskulisse für die Neuregelung schafft. Die Autorin beleuchtet die Tatbestandsvoraussetzungen und Rechtsfolgen des § 255 AktG nicht nur abstrakt, sondern verdeutlicht die Auswirkungen der Norm an konkreten praxisrelevanten Kapitalmassnahmen.94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faller Brennendes FinanzamtEin Klassiker, den viele kennen: das Brennende Finanzamt. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator und einem Brandflackern ausgestattet werden.37,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bei welchem Einkommen welcher Steuersatz?
Bei welchem Einkommen welcher Steuersatz? Kannst du mir bitte genauer erklären, auf welches Einkommen und welche Steuersätze du dich beziehst? Es gibt verschiedene Arten von Steuern, wie Einkommensteuer, Mehrwertsteuer, Körperschaftssteuer usw. Jede Steuer hat ihre eigenen Einkommensgrenzen und Steuersätze. Möchtest du Informationen zu einem bestimmten Land oder einer spezifischen Steuerart? Je nachdem kann ich dir genauere Informationen geben. **
-
Welcher Steuersatz bei 50000 Euro Einkommen?
Welcher Steuersatz bei 50000 Euro Einkommen? Der Steuersatz für 50000 Euro Einkommen hängt vom jeweiligen Steuersystem des Landes ab. In Deutschland würde man beispielsweise den progressiven Steuersatz anwenden, der je nach Einkommenshöhe variiert. Es ist wichtig zu beachten, dass Steuersätze sich ändern können und auch abhängig von verschiedenen Faktoren wie Familienstand und Steuerklasse sind. Um den genauen Steuersatz für 50000 Euro Einkommen zu ermitteln, sollte man die aktuellen Steuergesetze und -tabellen des entsprechenden Landes konsultieren. **
-
Welche Steuer bei welchem Einkommen?
Welche Steuer bei welchem Einkommen? Dies hängt von verschiedenen Faktoren ab, wie dem Einkommen selbst, dem Familienstand, der Steuerklasse und anderen steuerlichen Abzügen. In Deutschland gibt es beispielsweise die Einkommensteuer, die je nach Höhe des Einkommens in verschiedene Steuerklassen eingeteilt ist. Zudem können auch noch andere Steuern wie die Mehrwertsteuer, die Grundsteuer oder die Kapitalertragssteuer anfallen, je nach Art des Einkommens oder des Vermögens. Es ist daher wichtig, sich über die jeweiligen Steuergesetze und -sätze zu informieren, um die passende Steuer für das jeweilige Einkommen zu ermitteln. **
-
Ist Einkommen dasselbe wie Gewinn?
Ist Einkommen dasselbe wie Gewinn? Einkommen bezieht sich auf die Gesamteinnahmen, die eine Person oder ein Unternehmen aus verschiedenen Quellen wie Löhnen, Gehältern, Zinsen und Dividenden erhält. Gewinn hingegen ist der Überschuss, der bleibt, nachdem alle Kosten und Ausgaben abgezogen wurden. Während Einkommen die Gesamteinnahmen vor Abzug von Ausgaben darstellt, ist Gewinn das Ergebnis nach Abzug aller Kosten. Daher sind Einkommen und Gewinn nicht dasselbe, da Gewinn spezifischer auf den finanziellen Erfolg eines Unternehmens oder einer Person hinweist. **
Ähnliche Suchbegriffe für Unterhaltsrechtlich-relevantes-Einkommen-bei
-
Nacherhebung von Abgaben, Fachbücher von Niklas FreundDie Nacherhebung aufkommensstarker Steuern wie der Einkommen-, Umsatz- und Körperschaftsteuer bereitet regelmässig keine besonderen Schwierigkeiten, da mit §§ 172 ff. AO spezielle Korrekturvorschriften für Steuerbescheide zur Verfügung stehen. Schwieriger ist hingegen die Nacherhebung von Abgaben, die nicht dem Anwendungsbereich dieser Vorschriften unterfallen, insbesondere von Kommunalabgaben. Die Kommunalabgabengesetze der Länder verweisen überwiegend auf §§ 130 f. AO. Da diese Regelungen jedoch am allgemeinen Verwaltungsverfahrensrecht (§§ 48 f. VwVfG) ausgerichtet sind und die Besonderheiten des Abgabenrechts nur begrenzt berücksichtigen, ergeben sich unter anderem folgende Fragen: Muss der ursprüngliche Bescheid korrigiert werden oder kann der Fehlbetrag durch einen weiteren, neben den Erstbescheid tretenden Abgabenbescheid (Ergänzungsbescheid) geltend gemacht werden? Und in welchem Umfang kann sich der Abgabenschuldner auf sein Vertrauen in die Bestandskraft des dem Grunde nach belastenden Abgabenbescheids berufen? Die Arbeit untersucht diese Fragen, die von Verwaltungs- und Finanzgerichten unterschiedlich beantwortet werden, und verbindet dabei allgemeine dogmatische Grundlagen des Verwaltungsrechts mit den Besonderheiten des Kommunalabgaben- und Steuerrechts.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kamik Eclipsez beige (BEI) 41 NK2359N-BEI-41Die Eclipse Z Stiefel von Kamik sind die perfekte Wahl für Damen, die Wert auf Funktionalität und Stil legen. Diese lässigen Stiefel sind ideal für urbane Abenteuer, den Alltag und Reisen. Hergestellt aus hochwertigem, wasserdichtem Kunstleder, bieten sie optimalen Schutz vor Feuchtigkeit, während die innovative DriDefense-Membran das Eindringen von Wasser und Schnee zuverlässig verhindert. Das feuchtigkeitsableitende Futter aus Jersey-Strick sorgt für zusätzlichen Komfort und hält die Füße angenehm trocken. Ein praktischer wasserdichter Reißverschluss an der Vorderseite ermöglicht ein einfaches An- und Ausziehen, was besonders an hektischen Tagen von Vorteil ist. Die robuste Grip XT Außensohle ist mit selbstreinigenden Stollen ausgestattet, die maximale Traktion auf winterlichen und rutschigen Oberflächen gewährleisten, ohne dass sich Schnee in den Rillen ansammelt. Mit ihrer Mid Cut Schafthöhe bieten die Eclipse Z Stiefel den perfekten Mix aus Schutz und Flexibilität. Diese Stiefel sind nicht nur funktional, sondern auch stilvoll und vielseitig, was sie zu einem unverzichtbaren Begleiter für herbstliche Unternehmungen, Spaziergänge in Stadtparks und saisonale Festivals macht. Produktdetails Konstruktion: Mid Cut Optimal für: Freizeit Alltag Reisen Gemacht für: Damen Verschluss: Frontreißverschluss Obermaterial aus wasserdichtem Kunstleder mit DriDefense-Membran: Vegane Materialien, die Feuchtigkeit abhalten. Feuchtigkeitsableitendes Futter aus Jersey-Strick: Für noch mehr Gemütlichkeit. Wasserdichter Reißverschluss vorne: Ermöglicht ein einfaches Ein- und Aussteigen. Materialien: Außenmaterial: W.NYLN UPPER BT Futter: Feuchtigkeitsableitendes Jersey-Futter, Wasserdichter Reißverschluss für leichtes An- und Ausziehen, wasserdichter DriDefense Membran Eigenschaften: wasserdicht, wasserabweisend Innen/Zwischensohle: Herausnehmbare EVA-Einlegesohle Aussensohle: Synthetischer Gummi Technologien und Herstellungsverfahren DriDefenseUnsere firmeneigene wasserdichte Membran verhindert das Eindringen von Wasser und Schnee und hält die Füße trocken, egal wohin die Reise geht. Grip XTDie Außensohle ist mit selbstreinigenden Stollen ausgestattet, die verhindern, dass sich Schnee in den Rillen ansammelt, und für maximale Traktion im Winter sorgen.94,55 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Urinary Dog – Unterstützung bei Harnwegsbeschwerden bei Hunden, 45 KapselnUrinary Dog ist ein spezialisiertes Präparat in Kapselform, das speziell für Hunde mit Problemen des Harntrakts entwickelt wurde. Durch die Kombination von Glucosamin, Cranberry und Echtem Goldrutenkraut unterstützt das Produkt die schützenden und regener11,15 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Ist Gewinn gleich zu versteuerndes Einkommen?
Nein, Gewinn ist nicht gleich zu versteuerndes Einkommen. Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens oder einer Person verbleibt. Zu versteuerndes Einkommen hingegen bezieht sich auf das Einkommen, das nach Abzug von bestimmten steuerlichen Freibeträgen und Abzügen für das zu versteuernde Einkommen übrig bleibt. Es gibt also Unterschiede in der Berechnung und Definition von Gewinn und zu versteuerndem Einkommen. Letztendlich wird das zu versteuernde Einkommen als Grundlage für die Berechnung der Einkommensteuer herangezogen. **
-
Welcher Steuersatz wird auf Einkommen aus Kapitalanlagen angewendet?
Der Steuersatz auf Einkommen aus Kapitalanlagen hängt von der Art der Kapitalanlage und der Höhe des Einkommens ab. In Deutschland beträgt der Steuersatz für Kapitaleinkünfte in der Regel 25%, kann aber je nach individueller Situation variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um den genauen Steuersatz für Kapitaleinkünfte zu ermitteln. **
-
Wie kann man den Steuersatz für Einkommen berechnen?
Der Steuersatz für Einkommen wird basierend auf dem zu versteuernden Einkommen und dem jeweiligen Steuertarif berechnet. Zuerst wird das zu versteuernde Einkommen ermittelt, dann wird der entsprechende Steuersatz aus der Steuertabelle abgelesen. Schließlich wird das zu versteuernde Einkommen mit dem Steuersatz multipliziert, um die Steuerlast zu berechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.